
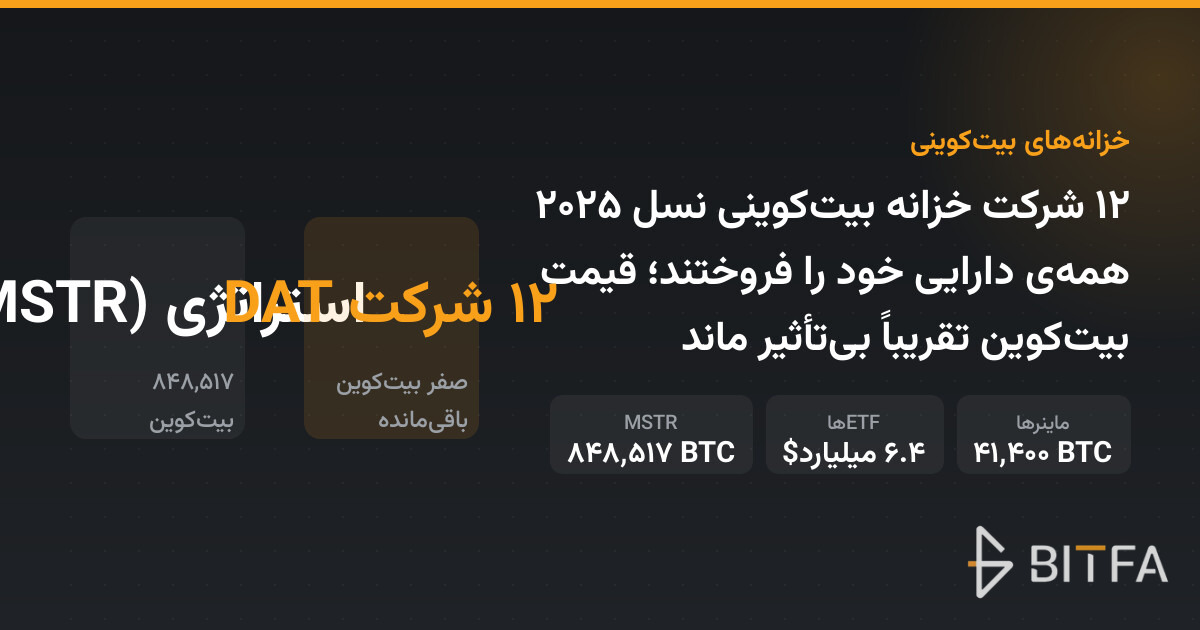
طبق گزارش ماهانه بیتوایز (Bitwise) که امروز ۷ آبان ۱۴۰۵ منتشر شده، ۱۲ شرکت از نسل «خزانههای دارایی دیجیتال» (DAT) که سال گذشته میلادی راهاندازی شدند، کل بیتکوین خود را فروختهاند. نکتهی جالب برای تریدرها این است که با وجود این خروج دستهجمعی، قیمت بیتکوین واکنش محسوسی نشان نداد و تا اوایل عصر ۲۸ اکتبر تنها ۰٫۵۲٪ رشد کرد و به ۸۱,۲۲۰٫۳۵ دلار رسید.
چرا این خروج دستهجمعی اتفاق افتاد؟
بر اساس گزارش بازار اکتبر ۲۰۲۶ بیتوایز، فروشهای این ۱۲ شرکت عمدتاً برای بازپرداخت بدهی یا بازگرداندن پول نقد به سرمایهگذاران پس از افت سهامشان انجام شده است. الگویی که مایکل سیلور و استراتژی آن را با خرید اهرمی بیتکوین از محل سهام و بدهی پایهگذاری کردند، در سال ۲۰۲۵ توسط دها شرکت دیگر کپی شد. اما از اکتبر ۲۰۲۵ به این سو، با افت بازار و فروپاشی صرف سهام نسبت به داراییها (mNAV)، بسیاری از این تقلیدکنندگان دیگر توان نگهداری دارایی را نداشتند و مجبور به تسویه کامل شدند.

نمونهی بارز این روند، سکوانز کامیونیکیشنز (Sequans) است؛ این شرکت نیمههادی فرانسوی آخرین ۳۱۴ بیتکوین باقیماندهی خود را فروخت و خروج کامل از خزانهای را تکمیل کرد که زمانی بیش از ۳,۲۰۰ بیتکوین داشت. اگر میخواهید روند قیمت لحظهای بیتکوین را دنبال کنید، میتوانید سری به صفحه قیمت بیتکوین در بیتفا بزنید.
بازار چرا بیتفاوت ماند؟
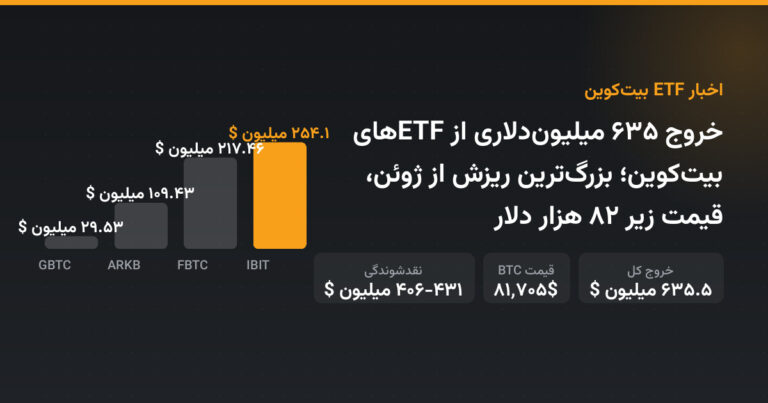
پاسخ در حجم است. در سهماهه سوم امسال، ماینرهای بیتکوین حدود ۴۱,۴۰۰ سکه تولید کردند و شرکتهای خزانهدار در مجموع خالص حدود ۱۸٪ از این عرضهی جدید را جذب کردند؛ یعنی خروج ۱۲ شرکت کوچک در مقایسه با کل بازار، رقمی ناچیز بود. در همین بازه، خریداران بزرگتری مثل صندوقهای ETF بیتکوین نقطهای، ۶٫۴ میلیارد دلار از این دارایی خریدند؛ رقمی که بهتنهایی اثر فروش این ۱۲ شرکت را خنثی کرد. برای آشنایی بیشتر با روند جریانهای ETF، مقالهی خروج ۶۳۵ میلیوندلاری از ETFهای بیتکوین را هم بخوانید.
استراتژی (MSTR): غول باقیمانده و ریسک واقعی بازار
در حالی که موج دوم تقلیدکنندگان از صحنه خارج شدهاند، استراتژی همچنان بزرگترین خزانه بیتکوینی شرکتی جهان است. تا ۲۰ اکتبر ۲۰۲۶، این شرکت ۸۴۸,۵۱۷ بیتکوین در اختیار دارد که با مجموع ۶۴٫۰۲ میلیارد دلار و میانگین قیمت ۷۵,۴۴۶ دلار خریداری شده؛ رقمی معادل حدود ۴٪ از کل عرضه بیتکوین در جهان. برای مقایسه، شرکتهای عمومی بهطور میانگین بیتکوین خود را در سپتامبر ۲۰۲۶ با قیمت ۸۰,۵۰۰ دلار خریدهاند که قیمت ۷۵,۴۱۲ دلاری استراتژی هم در همین میانگین جای میگیرد.
اما معیار ارزشگذاری mNAV همچنان زیر فشار است. در اکتبر ۲۰۲۶ این نسبت روی ۰٫۸۷ ایستاد (۰٫۹۳ بهصورت رقیقشده)، در حالی که داشبورد خود استراتژی با سنجهی بازتعریفشدهاش همان روز عدد ۱٫۱۲ را اعلام کرد؛ یعنی طبق معیار ترجیحی شرکت، سهام با صرف معامله میشد، نه تخفیف. این اختلاف دقیقاً همان نقطهای است که تریدرها باید زیر نظر داشته باشند، چون تغییرات شاخصهایی مثل MSCI میتواند فشار بیشتری وارد کند؛ موضوعی که در مقالهی حذف سهام مایکرواستراتژی از شاخص MSCI بررسی شده است.
زمینه بزرگتر بازار
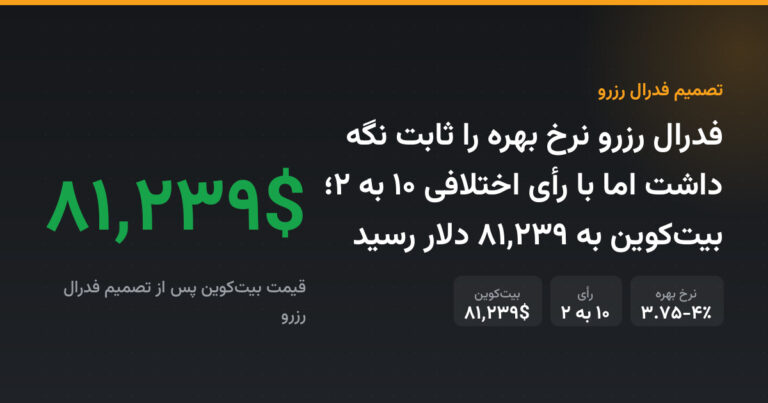
بر اساس گزارش Coin360، بیتکوین در حدود ۵۰٪ از سقفهای اکتبر ۲۰۲۵ خود معامله میشد؛ فاصلهای که فشار بیشتری بر استراتژیهای ذخیره شرکتی وارد کرده است. در چنین فضایی، نوسانات کوتاهمدت نرخ بهره و دادههای اقتصادی هم میتوانند اثر مضاعف بگذارند؛ برای مثال تصمیم اخیر فدرال رزرو که در مقالهی نرخ بهره ثابت و رأی اختلافی فدرال رزرو آمده، نشان داد بازار هنوز نسبت به سیگنالهای کلان حساس است. برخی تحلیلگران هم هشدار ریزش تا سطوح پایینتر دادهاند که در این گزارش شرح داده شده است.
نکته از تجربهی تیم بیتفا: وقتی چند شرکت کوچک خزانهدار همزمان داراییشان را میفروشند، تأثیر مستقیم روی قیمت معمولاً محدود است؛ ریسک واقعی جاییست که یک بازیگر بزرگ با سهم قابلتوجه از عرضه، تحت فشار نقدینگی یا شاخص قرار بگیرد. برای همین، به جای تمرکز روی اخبار شرکتهای کوچک، رصد وضعیت mNAV و رفتار استراتژی اهمیت بیشتری دارد.
این یعنی چه برای تریدرهای فیوچرز؟
برای کسانی که با اهرم کار میکنند، خروج ۱۲ شرکت کوچک بهتنهایی سیگنال معاملاتی مستقیمی نیست، اما نشانهای از شکنندگی مدل «خزانه بیتکوینی شرکتی» در شرایط بازار راکد است. اگر قصد دارید مدیریت ریسک و تحلیل ایندست رویدادها را حرفهایتر یاد بگیرید، دوره رایگان آموزشی بیتفا نقطهی شروع خوبی است؛ و اگر به تحلیل اختصاصی وضعیت پرتفوی خود نیاز دارید، میتوانید از مشاوره بیتفا هم کمک بگیرید.
سوالات متداول درباره خروج شرکتهای خزانه بیتکوینی
چرا این ۱۲ شرکت کل بیتکوین خود را فروختند؟
طبق گزارش بیتوایز، این فروشها عمدتاً برای بازپرداخت بدهی یا بازگرداندن پول نقد به سهامداران پس از افت ارزش سهام این شرکتها انجام شده است.
آیا این خروج روی قیمت بیتکوین اثر گذاشت؟
تا لحظهی نگارش، اثر محسوسی دیده نشده؛ بیتکوین در همان بازه حدود ۰٫۵۲٪ رشد کرد و به ۸۱,۲۲۰ دلار رسید، چون حجم خرید ETFها و ماینرها بسیار بزرگتر از حجم فروش این ۱۲ شرکت بود.
آیا استراتژی (MSTR) هم در معرض ریسک مشابه است؟
استراتژی با ۸۴۸,۵۱۷ بیتکوین و حدود ۴٪ از کل عرضه، در مقیاسی متفاوت قرار دارد؛ اما نسبت mNAV پایین نشان میدهد فشار بازار روی ارزشگذاری سهام این شرکت هم ادامه دارد.
تفاوت DAT با صندوقهای ETF بیتکوین چیست؟
شرکتهای DAT بیتکوین را از محل بدهی یا انتشار سهام میخرند و نگه میدارند، در حالی که ETFهای نقطهای مستقیماً از سرمایهی سرمایهگذاران برای خرید دارایی استفاده میکنند و معمولاً اهرم کمتری دارند.
در مجموع، خروج کامل ۱۲ شرکت خزانهدار نسل ۲۰۲۵ بیشتر یک زنگ هشدار دربارهی پایداری مدل «خزانه بیتکوینی اهرمی» است تا یک تهدید مستقیم برای قیمت. تمرکز اصلی بازار همچنان روی رفتار استراتژی و معیار mNAV آن باقی میماند. اگر میخواهید چنین تحلیلهایی را عمیقتر دنبال کنید، شروع با دوره رایگان بیتفا میتواند مفید باشد. این مطلب صرفاً جنبهی خبری و تحلیلی دارد و توصیهی خرید یا فروش نیست.



ثبت دیدگاه
دیدگاه کاربران